Polisa podróżna krok po kroku: co sprawdzić, zanim kupisz ubezpieczenie na wyjazd
Przed zakupem polisy podróżnej dopasuj zakres do kierunku, planowanych aktywności i swojego stanu zdrowia, a następnie sprawdź limity oraz wyłączenia w warunkach ubezpieczenia. Sama cena nie mówi, czy ubezpieczyciel pokryje leczenie, transport do kraju albo akcję ratowniczą. Porównuj konkretne zakresy, nie tylko wysokość składki.
Na skróty
1. Dopasuj polisę do kierunku i planu wyjazdu
Najpierw ustal, gdzie i na jak długo jedziesz oraz co zamierzasz robić. Innego zakresu możesz potrzebować podczas spokojnego pobytu w mieście, a innego przy trekkingu, nurkowaniu, jeździe na nartach czy pracy fizycznej. Sprawdź, czy polisa obejmuje wszystkie kraje na trasie, także te, przez które tylko przejeżdżasz.
Znaczenie ma również cel podróży. Ubezpieczenie turystyczne może nie obejmować pracy zarobkowej albo aktywności uznawanych przez ubezpieczyciela za sport wysokiego ryzyka. Definicje i warunki różnią się między ofertami, dlatego szukaj ich w OWU, czyli ogólnych warunkach ubezpieczenia, oraz w karcie produktu.
2. Sprawdź, co obejmuje ochrona medyczna
Porównaj, jakie koszty leczenia pokrywa ubezpieczyciel i jaki jest ich limit. Zwróć uwagę, czy obejmuje on konsultacje, badania, pobyt w szpitalu, leki oraz transport medyczny. Przy wyjeździe do kraju, w którym opieka zdrowotna jest kosztowna, zbyt niski limit może oznaczać, że część rachunku zapłacisz z własnych środków.
Europejska Karta Ubezpieczenia Zdrowotnego może ułatwić korzystanie z publicznej opieki zdrowotnej w krajach, w których działa. Nie zastępuje jednak polisy turystycznej: nie pokrywa wszystkich usług ani kosztów transportu medycznego do Polski. Przed wyjazdem sprawdź zasady korzystania z karty w konkretnym kraju.
❗ Kluczowe: osobno sprawdź limit kosztów leczenia, transportu medycznego i ratownictwa. Wysoka suma ubezpieczenia w jednej kategorii nie musi oznaczać równie wysokiej ochrony w pozostałych.
3. Porównaj najważniejsze elementy polisy
Ubezpieczenie podróżne może składać się z kilku niezależnych elementów. Zanim porównasz składkę, upewnij się, że oferty obejmują te same ryzyka i że limity są dla Ciebie wystarczające. Poniższa tabela pomaga odróżnić zakres podstawowy od dodatków, które mogą mieć znaczenie w konkretnym wyjeździe.
Nie zakładaj, że dana usługa jest wliczona tylko dlatego, że pojawia się w nazwie pakietu. Szczegóły, limity i wyłączenia znajdziesz w dokumentach oferty.
| Element ochrony | Co może obejmować | Co sprawdzić przed zakupem |
| Koszty leczenia | Pomoc lekarską, badania, leczenie szpitalne i leki w zakresie określonym w umowie. | Limit, zakres usług, udział własny oraz sposób kontaktu z centrum alarmowym. |
| Transport medyczny i ratownictwo | Transport do placówki, transport do kraju lub koszty akcji ratowniczej, zależnie od warunków polisy. | Czy te koszty mają osobne limity i czy obejmują aktywności zaplanowane na wyjeździe. |
| OC w życiu prywatnym | Odpowiedzialność za szkody wyrządzone innym osobom lub ich mieniu, w granicach umowy. | Limity, wyłączenia dotyczące członków rodziny oraz zasady przy szkodach związanych ze sportem. |
| NNW | Świadczenie za następstwa nieszczęśliwego wypadku, zgodnie z definicją i tabelą uszczerbku w umowie. | Sumę ubezpieczenia i zasady ustalania wysokości świadczenia. NNW nie zastępuje zwrotu kosztów leczenia. |
| Bagaż | Ochronę bagażu w sytuacjach wskazanych w umowie, na przykład przy kradzieży lub zniszczeniu. | Limity na pojedynczy przedmiot, wymagane zabezpieczenia i wyłączenia dotyczące sprzętu elektronicznego. |
| Rezygnacja z podróży | Zwrot określonych kosztów, gdy zajdzie zdarzenie objęte umową. | Kiedy trzeba kupić rozszerzenie, jakie przyczyny są uznawane i jakie dokumenty będą wymagane. |
4. Ustal, czy potrzebujesz rozszerzeń
Jeśli planujesz aktywność sportową, sprawdź, jak ubezpieczyciel ją klasyfikuje. Jazda na nartach, wspinaczka czy nurkowanie mogą wymagać rozszerzenia, a nazwy używane w ofertach nie zawsze oznaczają to samo. Upewnij się, że zakres obejmuje również transport i ratownictwo związane z daną aktywnością.
Przeczytaj zasady dotyczące chorób przewlekłych. Jeżeli przyjmujesz stałe leki lub leczysz się z powodu długotrwałego schorzenia, sprawdź, czy polisa obejmuje nagłe zaostrzenie choroby i czy trzeba wykupić dodatkową ochronę. Nie zakładaj, że standardowy wariant automatycznie pokrywa takie zdarzenia.
Sprawdź także alkohol oraz inne wyłączenia. Umowa może ograniczać odpowiedzialność ubezpieczyciela, gdy zdarzenie pozostaje w związku ze spożyciem alkoholu, naruszeniem lokalnego prawa albo działaniem niezgodnym z zaleceniami lekarza. Liczy się dokładne brzmienie zapisów, a nie samo hasło o ochronie.
5. Przeczytaj limity, wyłączenia i zasady zgłoszenia szkody
Przed płatnością znajdź w dokumentach tabelę świadczeń, wyłączenia odpowiedzialności oraz obowiązki osoby ubezpieczonej. Zwróć uwagę na franszyzę lub udział własny, limity na pojedyncze przedmioty oraz warunki przechowywania bagażu. Sprawdź też, czy w razie nagłego zachorowania trzeba najpierw skontaktować się z centrum alarmowym.
Zapisz numer telefonu do ubezpieczyciela i miej dostęp do polisy podczas wyjazdu. Zachowuj rachunki, dokumentację medyczną, potwierdzenia rezerwacji i zgłoszenia na policję, jeśli są wymagane. To, jakie dokumenty będą potrzebne, zależy od rodzaju szkody i warunków umowy.
6. Porównaj oferty i sprawdź warunki zakupu
Porównując składki, zestawiaj oferty o podobnym zakresie, limitach i okresie ochrony. Do sprawdzenia propozycji kilku towarzystw możesz wykorzystać rankomat.pl, a informacje o dostępnych wariantach znaleźć również na wakacyjnapolisa.pl. Porównywarka pomaga uporządkować oferty, ale ostateczną decyzję oprzyj na dokumentach konkretnego ubezpieczyciela.
Pomocny może być też kalkulator polis podróżnych, który pozwala zestawić propozycje według danych o wyjeździe. Przed zakupem wpisz prawidłowy termin, kierunek i informacje o podróżnych. Sprawdź, od kiedy zaczyna się ochrona, zwłaszcza jeśli kupujesz polisę krótko przed wyjazdem.
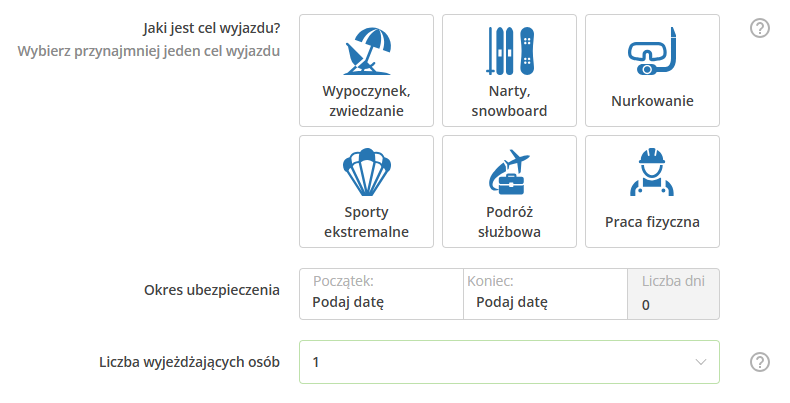
Składki, dostępne warianty i warunki ofert mogą się zmieniać. Stan na październik 2026: przed zakupem potwierdź aktualne informacje w dokumentach ubezpieczyciela, ponieważ zakres zależy od konkretnej umowy.
Dla kogo polisa podróżna może nie mieć sensu
Dodatkowa polisa może nie być potrzebna, jeśli masz już ochronę obejmującą ten sam wyjazd, tych samych podróżnych i wymagany zakres. Sprawdź jednak limity oraz wyłączenia w istniejącym ubezpieczeniu, na przykład przy karcie płatniczej lub polisie grupowej. Sama informacja o ubezpieczeniu nie przesądza, że obejmuje ono leczenie, transport i planowane aktywności.
Polisa nie spełni oczekiwań, jeśli kupujesz ją wyłącznie na podstawie niskiej ceny i pomijasz ograniczenia odpowiedzialności. Może też nie odpowiadać Twoim potrzebom, jeżeli konkretny rodzaj aktywności lub stan zdrowia nie mieści się w zakresie ochrony. W takim przypadku porównaj rozszerzenie, inną ofertę albo dostępne zabezpieczenia przed wyjazdem.
Podsumowanie
Kupując ubezpieczenie na wyjazd, zacznij od kierunku i planu podróży, a potem sprawdź limity kosztów leczenia, transportu, ratownictwa oraz potrzebne rozszerzenia. Przeczytaj wyłączenia i ustal, jak zgłosić zdarzenie. Dopiero po tych krokach porównuj składki.
Nie kieruj się samą nazwą pakietu ani wysokością jednej sumy ubezpieczenia. Jeśli masz już inną ochronę, sprawdź, czy obejmuje ten konkretny wyjazd i nie pozostawia luk w zakresie, którego potrzebujesz.
*artykuł sponsorowany


Zobacz również

Trogir w jeden dzień – plan zwiedzania, atrakcje i praktyczne wskazówki

Skalne Miasto Adršpach – czy warto?
